5 melhores FIIs 2026 para acompanhar na queda da bolsa: minha análise
Os melhores FIIs 2026 que eu acompanharia na queda da bolsa precisam ter fundamentos que sustentem a renda, não apenas uma cota em baixa. Eu não trato automaticamente todo desconto como oportunidade. Primeiro tento separar o pessimismo do mercado de uma piora real nos imóveis, nos inquilinos ou nos devedores do fundo. O momento pede cautela: o IFIX encerrou outubro com recuo de 2,89%, no sexto mês consecutivo de baixa, e acumulava queda de 3,41% em 2026. Em 3 de novembro, o índice chegou a cair 3,33% no pregão, enquanto o Ibovespa recuou 1,42%.
Ainda assim, a queda pode abrir espaço para quem investe com horizonte longo e aceita oscilações. Ao selecionar os melhores FIIs 2026 para acompanhar, eu considero os fundamentos junto com o preço, sem tratar o desconto como garantia de valorização. O BB Investimentos vê alguns indicadores em níveis relativamente atraentes, mas também recomenda cautela diante dos juros futuros e da incerteza macroeconômica. Como leitura complementar sobre a reação do mercado às expectativas políticas e econômicas, incluo a análise da Informalise sobre a queda da bolsa após a vitória de Lula. Em vez de perseguir o maior dividend yield do mês, eu montaria uma lista de fundos imobiliários com estratégias diferentes e razões concretas para continuar acompanhando. Estes são cinco FIIs que eu colocaria no radar — não necessariamente para comprar todos, nem em proporções iguais.
1. KNCR11: FII de papel ligado ao CDI
Eu começaria pelo KNCR11, um fundo de recebíveis imobiliários com exposição predominante a Certificados de Recebíveis Imobiliários (CRIs) indexados ao CDI. Essa característica pode sustentar a receita enquanto os juros permanecem altos. No fim de outubro, a Kinea informou que 93,1% do patrimônio estava alocado em CRIs atrelados ao CDI, com remuneração média de CDI + 1,99% ao ano e prazo médio de 3,5 anos. O BB Investimentos incluiu o fundo em sua carteira de novembro, destacando a qualidade de crédito e a volatilidade relativamente controlada.
O que me atrai é a combinação de escala, carteira de crédito e sensibilidade ao CDI no cenário atual. Mas eu não confundiria juros altos com renda garantida. Um CRI pode sofrer inadimplência, e uma eventual queda da taxa básica tende, com o tempo, a reduzir o rendimento de ativos pós-fixados. Também observo o preço de mercado: o relatório do BB apontou que o KNCR11 negociava com ágio em relação ao valor patrimonial. Portanto, a queda do mercado não significa necessariamente que essa cota esteja barata.
2. KNSC11: recebíveis imobiliários atrelados ao IPCA e ao CDI
Como segunda tese de FIIs de papel, eu olharia o KNSC11. Ele diversifica os indexadores em relação ao KNCR11: ao fim de setembro, 57,9% do patrimônio estava em CRIs ligados ao IPCA e 31,8% em operações atreladas ao CDI. A Kinea reportou taxas médias de IPCA + 10,06% ao ano e CDI + 2,91% ao ano, respectivamente.
Esse mix pode equilibrar fontes de receita, mas envolve riscos diferentes. A parcela indexada à inflação e a juros reais de prazo longo pode oscilar mais quando as taxas de mercado sobem; além disso, continuam presentes os riscos de crédito e de estrutura das operações. O fundo também é gerido pela Kinea, como o KNCR11, então eu não consideraria os dois uma diversificação completa entre gestoras. Antes de investir, acompanharia atrasos, garantias, concentração por devedor e eventuais provisões, não apenas os dividendos distribuídos.
3. BTLG11: FII de logística com galpões bem localizados
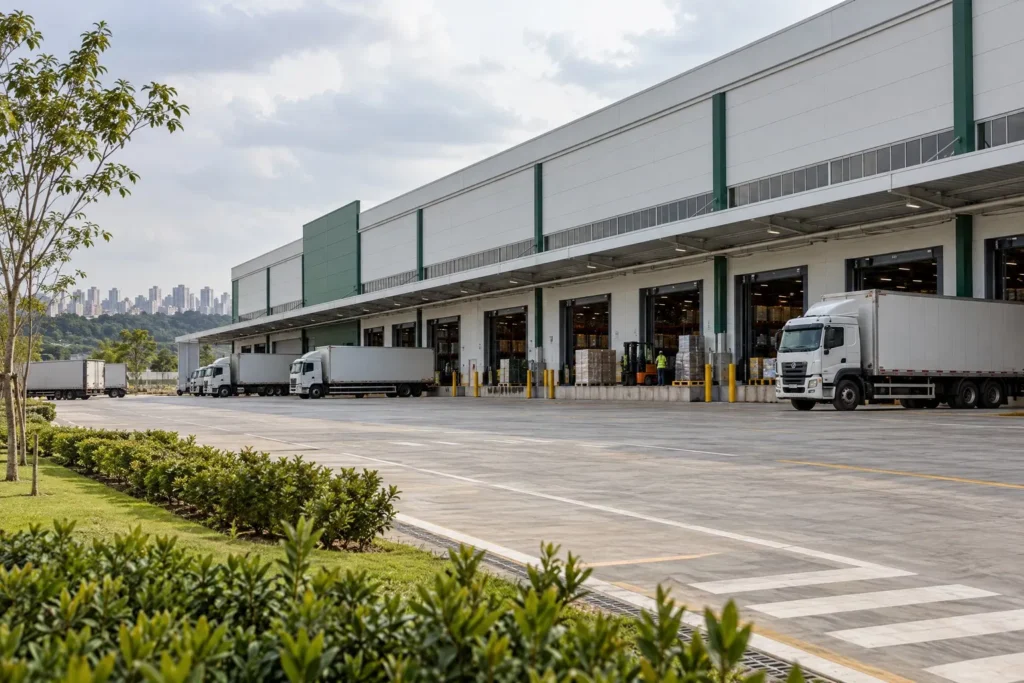
Entre os fundos de imóveis físicos, eu acompanharia o BTLG11. A tese é a demanda por galpões logísticos bem localizados, especialmente perto de São Paulo, onde a gestão vem qualificando o portfólio. O BB Investimentos citou a baixa vacância e a elevação dos preços de locação como pontos positivos do fundo.
Esse perfil pode oferecer uma fonte de renda diferente dos CRIs, mas não elimina os efeitos dos juros. Quando as taxas longas sobem, o mercado costuma exigir retorno maior dos imóveis e pode pressionar o valor das cotas. Eu verificaria vencimentos e reajustes dos contratos, concentração de inquilinos, vacância e obrigações financeiras. Para mim, a qualidade de um galpão importa, mas a localização e o preço pago por ele importam tanto quanto.
4. XPLG11: FII logístico negociado com desconto
O XPLG11 também entra na minha lista, mas por uma razão distinta. Na carteira recomendada de novembro, o BB o escolheu por negociar com desconto acima de sua média dos últimos cinco anos, além de considerar a liquidez e a aderência ao IFIX. Eu vejo esse desconto como um ponto para investigar, não como prova de que a cota vai se valorizar.
O desconto só me interessa se os imóveis, os contratos e o balanço justificarem a tese. Por ser outro FII de logística, o XPLG11 se sobrepõe parcialmente ao BTLG11. Eu não compraria ambos apenas para dizer que tenho vários fundos imobiliários: compararia vacância, qualidade e localização dos galpões, endividamento e preço de mercado. Se a queda refletir uma deterioração estrutural, o desconto pode persistir por bastante tempo.
5. VISC11: FII de melhores FIIs 2026 e reciclagem de ativos
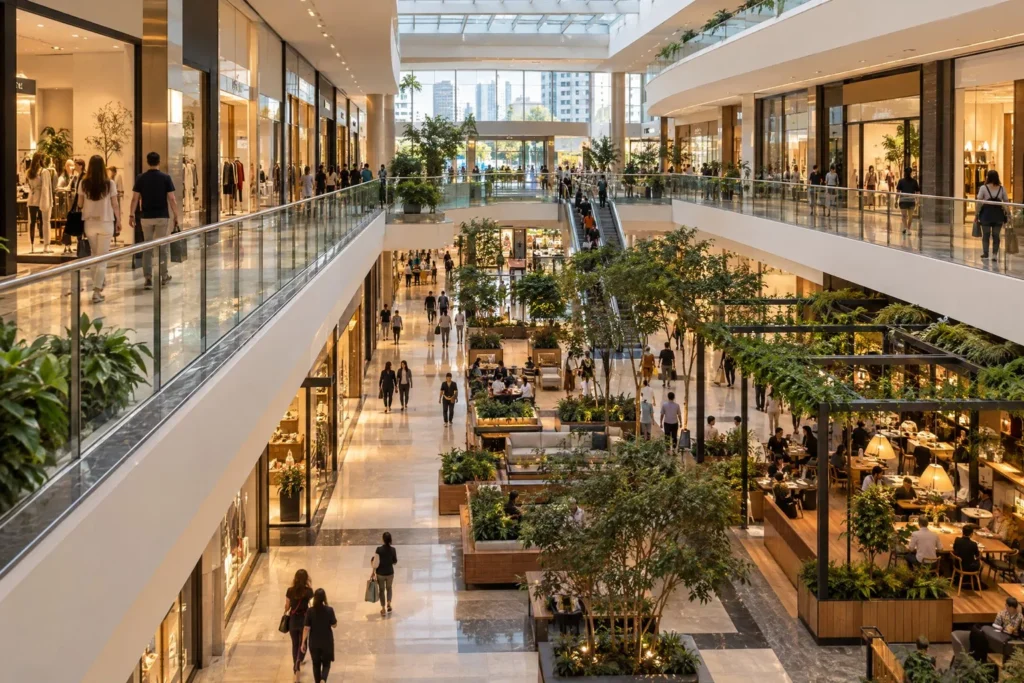
Para incluir uma fonte de receita ligada ao consumo, eu acompanharia o VISC11, fundo de shopping centers. A gestão vendeu participações em cinco empreendimentos por R$ 257,1 milhões, com ganho de capital estimado em R$ 1,83 por cota. A operação ajudou a reforçar o caixa e reduzir obrigações. O BB Investimentos destacou a reciclagem de ativos e a perspectiva de redução da alavancagem ao incluí-lo na carteira de novembro.
O lado positivo é a possibilidade de melhorar o balanço e concentrar capital nos ativos considerados mais promissores. Mas faço uma ressalva: parte do resultado de setembro veio de um ganho não recorrente ligado à venda. Eu não projetaria esse valor como se fosse renda mensal permanente. Também acompanharia ocupação, vendas dos lojistas, inadimplência, custo da dívida e pagamentos futuros de aquisições. Shoppings dependem da atividade econômica e do poder de compra dos consumidores.
Como eu escolho os melhores FIIs 2026
Esses cinco FIIs não formam, por si só, uma carteira equilibrada. Há dois nomes de crédito e dois de logística, então eu evitaria concentrar demais em uma única tese. Para mim, os melhores FIIs 2026 são aqueles cujo preço faz sentido diante da qualidade dos ativos e do fluxo de caixa. Antes de decidir, compararia a cota com o valor patrimonial e com o histórico do próprio fundo. Também leria o relatório gerencial mais recente para verificar se os rendimentos vêm de receitas recorrentes ou de vendas pontuais.
Minha conclusão é que a queda do mercado pode criar oportunidades, mas não transforma risco em segurança. Eu agiria com disciplina, sem depender de uma recuperação rápida e sem usar dividendos passados como promessa de retorno futuro. FIIs são cotas negociadas no mercado secundário: o preço pode continuar caindo, e sair de uma posição depende de encontrar comprador. Esta lista é informativa, não uma recomendação personalizada; a escolha adequada depende do prazo, da tolerância a perdas e da composição da carteira de cada investidor.
Cenário consultado em 5 de novembro de 2026.
Perguntas frequentes sobre os melhores FIIs 2026
A queda do IFIX significa que os FIIs estão baratos?
Não necessariamente. Eu compararia o preço da cota com o valor patrimonial, o histórico do fundo e, principalmente, a qualidade dos imóveis ou dos créditos. Um desconto pode refletir risco real, não apenas pessimismo do mercado.
Quais são os melhores FIIs 2026 para acompanhar?
Na minha seleção dos melhores FIIs 2026 estão KNCR11 e KNSC11, de recebíveis; BTLG11 e XPLG11, de logística; e VISC11, de shopping centers. A lista serve como ponto de partida para pesquisa, não como indicação para comprar todos.
O dividend yield passado garante os próximos rendimentos?
Não. Os rendimentos podem variar com juros, inflação, ocupação, inadimplência, despesas e receitas não recorrentes. Eu verificaria a origem dos proventos nos relatórios gerenciais antes de tirar conclusões pelo yield.
Como escolher entre FIIs de papel e FIIs de tijolo?
Eu compararia os riscos que consigo tolerar. FIIs de papel dependem da qualidade dos devedores e das condições dos CRIs; FIIs de tijolo dependem de imóveis, contratos, ocupação e demanda por locação. Os dois tipos também oscilam na bolsa.
Referências
[1] Carteira de Fundos Imobiliários para novembro de 2026, BB Investimentos
[2] Fechamento do mercado em 3 de novembro de 2026, InfoMoney
[3] A reação do mercado à vitória de Lula: o que a queda da Bolsa está dizendo, Informalise
[4] Kinea Rendimentos Imobiliários, KNCR11
[6] Resumo do relatório gerencial de setembro de 2026, VISC11